

Klarna: Verwalte Geld smarter
Klarna Bank AB (publ)
- Bewertungen
- 4,7
- Installationen
- 50.000.000+
- Kategorie
- Finanzen
Analyse zu Klarna: Verwalte Geld smarter von Appwee
Bei mir zeigt sich der Nutzen einer Zahlungsübersicht oft erst dann, wenn mehrere Einkäufe kurz hintereinander zusammenkommen. Klarna bündelt Einkaufen und Geldverwaltung in einer Oberfläche und kann damit helfen, die Verbindung zwischen Bestellung und Zahlung im Blick zu behalten. Ich sehe die App dabei als praktischen Kontrollpunkt für bestimmte Ausgaben, nicht als Ersatz für mein normales Banking oder eine vollständige Finanzplanung.
Was die gebündelte Geldübersicht im Alltag bringt
Einkäufe und Zahlungen an einem Ort
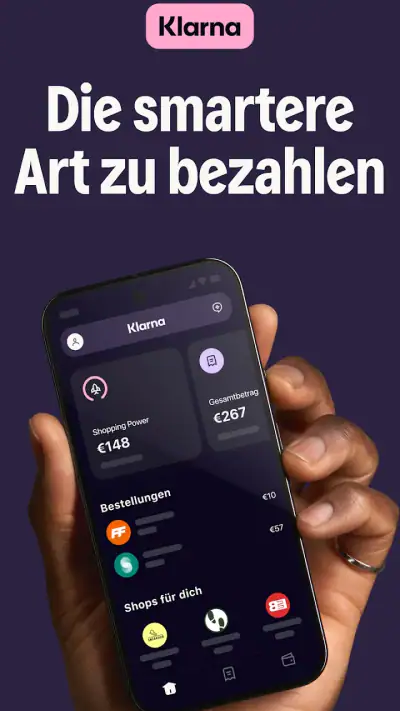
Klarna ist eine kostenlose Finanz-App von Klarna Bank AB (publ). Ihr Nutzen liegt für mich weniger darin, möglichst viele Finanzfunktionen aufzuzählen, sondern darin, Einkäufe und damit verbundene Zahlungen übersichtlich zusammenzuführen. Wer öfter online bestellt, muss nicht jedes Mal in E-Mails, beim Händler und in der Banking-App nachsehen, um sich an einen Einkauf zu erinnern. Die zentrale Ansicht kann den gedanklichen Wechsel zwischen diesen Orten verringern.
Das klingt zunächst nach einer kleinen Erleichterung, macht aber vor allem bei mehreren Bestellungen einen Unterschied. Ich kann mir etwa vorstellen, nach einem Einkauf die App aufzurufen, um die dazugehörige Zahlung wiederzufinden und den eigenen Überblick zu aktualisieren. So wird aus einer Einkaufs-App eher ein zusätzlicher Kontrollpunkt für den Alltag. Der eigentliche Mehrwert ist für mich die Verbindung von Kauf und Zahlungsüberblick, nicht die Hoffnung, dass eine App finanzielle Entscheidungen automatisch richtig macht.
Die App stellt außerdem Cashback und die Klarna Card in den Mittelpunkt. Diese Angebote können den Zahlungsalltag ergänzen, sollten aber nicht der Grund sein, mehr zu kaufen. Cashback ist nur dann sinnvoll, wenn der Einkauf ohnehin geplant war. Ich würde einen möglichen Vorteil deshalb als Bonus behandeln und nicht als Ersparnis, die einen unnötigen Kauf rechtfertigt. Wer bei solchen Angeboten zu Spontankäufen neigt, fährt womöglich besser damit, sie bewusst zu ignorieren.
So würde ich die App sinnvoll einsetzen
Nach einem Onlinekauf würde ich Klarna nicht einfach öffnen, den Betrag ansehen und die Sache abhaken. Hilfreicher ist ein kurzer Ablauf: den Einkauf in der App wiedererkennen, prüfen, welche Zahlung dazu gehört, und anschließend im eigenen Budget berücksichtigen. Damit wird die Übersicht zu einem konkreten Schritt statt zu einer weiteren Anzeige, die man zwar anschaut, aber nicht in die eigene Planung einbezieht.
Ein weniger offensichtlicher Tipp ist, Klarna als Abgleich zwischen Einkaufsgewohnheiten und Monatsbudget zu verwenden. Wenn sich mehrere Käufe in kurzer Zeit ansammeln, hilft ein Blick auf die gebündelte Einkaufshistorie dabei, Muster zu bemerken: etwa häufige kleine Bestellungen, die einzeln harmlos wirken, zusammen aber den verfügbaren Spielraum einschränken. Dafür brauche ich keine komplizierte Auswertung. Entscheidend ist, regelmäßig hinzusehen und die Anzeige mit dem eigenen Kontostand oder einer Budgetplanung abzugleichen.
Ich würde mich trotzdem nicht darauf verlassen, dass eine einzelne App mein vollständiges Finanzbild zeigt. Laufende Kosten, Zahlungen über andere Anbieter und alltägliche Ausgaben außerhalb des Einkaufs können an anderer Stelle liegen. Wer eine vollständige Haushaltsrechnung führen will, sollte Klarna daher in einen größeren Überblick einordnen. Als ergänzende Ansicht für Käufe ist die App plausibler als als alleinige Quelle für alle finanziellen Entscheidungen.
Ein realistischer Einsatz: mehrere Bestellungen im selben Monat
Stell dir vor, du bestellst in einer Woche Kleidung und Haushaltsartikel und kaufst später noch ein Geschenk. Ohne einen festen Überblick können die einzelnen Beträge leicht auseinanderfallen: Eine Bestätigung kommt per E-Mail, eine andere Zahlung taucht im Banking auf, und nach einigen Tagen ist nicht mehr klar, welcher Posten zu welchem Einkauf gehört. In Klarna kann ich die Einkäufe gesammelt prüfen und mir so leichter ins Gedächtnis rufen, welche Ausgaben noch in mein Monatsbudget gehören.
Der praktische Nutzen zeigt sich besonders dann, wenn ich vor einem weiteren Kauf kurz innehalte. Statt nur auf den Preis des nächsten Produkts zu schauen, kann ich die bisherigen Bestellungen als Kontext nehmen. Das macht Klarna nicht zu einer Budget-App, die für mich Grenzen setzt. Es liefert aber einen Anlass, die eigene Entscheidung mit den bereits getätigten Einkäufen abzugleichen. Für Menschen, die mehrere Onlinekäufe bündeln, ist das eine handfeste Hilfe; für jemanden mit wenigen Einkäufen und einer gut gepflegten Banking-Routine ist der zusätzliche Schritt womöglich überflüssig.
Wo die Bequemlichkeit ihre Grenzen hat
Die zentrale Oberfläche kann Übersicht schaffen, aber sie kann auch dazu verleiten, einen schnellen Blick mit echter Kontrolle zu verwechseln. Ich würde Zahlungsdetails immer aufmerksam prüfen und wichtige Termine nicht allein aus Gewohnheit übergehen. Gerade wenn mehrere Käufe parallel laufen, sollte ich nicht annehmen, dass eine übersichtliche Darstellung automatisch bedeutet, dass jede Ausgabe bereits in meiner persönlichen Planung berücksichtigt ist.
Auch die Verbindung von Shopping und Finanzverwaltung ist nicht für alle angenehm. Wer eine klare Trennung zwischen Einkaufen und Geldmanagement bevorzugt, könnte die Kombination als unnötige Ablenkung empfinden. Dass Cashback und die Klarna Card sichtbar Teil des Angebots sind, passt zu einem Einkaufserlebnis, das über die reine Verwaltung hinausgeht. Wer vor allem ein schlichtes Konto-Dashboard sucht, ist mit der eigenen Banking-App oder einem unabhängigen Haushaltsbuch möglicherweise besser bedient.
Galerie
Ein weiterer Trade-off ist die Gewohnheit, die App regelmäßig zu öffnen. Eine Übersicht hilft nur, wenn ich sie tatsächlich nutze und nicht bloß installiere. Wenn ich Zahlungsstände ausschließlich in einer anderen App kontrolliere, entsteht schnell ein doppelter Pflegeaufwand. Ich würde deshalb vor dem Einstieg entscheiden, welche Rolle Klarna übernehmen soll: etwa den Überblick über bestimmte Einkäufe, während das Hauptkonto und das Gesamtbudget weiterhin an ihrem gewohnten Ort bleiben.
Für wen sich Klarna besonders eignet
Am meisten profitiert meiner Einschätzung nach, wer häufig online einkauft und nach dem Bezahlen nicht jedes Mal selbst Informationen aus mehreren Quellen zusammensuchen möchte. Auch für Menschen, die ihre Ausgaben bewusster beobachten wollen, kann der gebündelte Blick ein guter Anstoß sein. Wer Cashback nutzt, sollte dafür eine einfache Regel setzen: erst entscheiden, ob der Kauf sinnvoll ist, und erst danach einen möglichen Vorteil berücksichtigen.
Weniger passend ist die App für jemanden, der möglichst wenig Shopping-Anreize in seiner Finanzübersicht haben möchte oder eine einzige, vollständige Haushaltsplanung erwartet. Ebenso sollte man nicht wechseln müssen, nur weil eine zusätzliche Zahlungsoberfläche verfügbar ist: Wenn die eigene Bank-App bereits zuverlässig alle relevanten Ausgaben abbildet, kann sie die einfachere Lösung bleiben. Klarna überzeugt eher als gezielte Ergänzung denn als universelle Antwort auf jede Geldfrage.
Einordnung, Version und mein Fazit
Die große Verbreitung macht die App für viele Nutzer interessant: Sie kommt auf über 50 Millionen Installationen und hat einen Durchschnitt von 4,7 aus rund zwei Millionen Bewertungen. Diese Zahlen ersetzen natürlich keine persönliche Prüfung, zeigen aber, dass Klarna für viele Menschen zum Einkaufs- und Zahlungsalltag gehört. Im Store ist die App kostenlos, die Altersfreigabe lautet USK ab 0 Jahren. Entwickelt wird sie von Klarna Bank AB (publ).
Die am 5. März 2017 veröffentlichte App liegt aktuell in Version 26.39.296 vor; als Mindestvoraussetzung wird Betriebssystemversion 9 genannt. Für mich ist die entscheidende Frage jedoch nicht die Versionsnummer, sondern ob die gebündelte Übersicht in den eigenen Ablauf passt. Ich würde Klarna ausprobieren, wenn ich viele Onlinekäufe habe und dafür einen zusätzlichen Kontrollpunkt möchte. Wer eine neutrale, umfassende Finanzplanung ohne Einkaufsbezug sucht, sollte eher bei einer klassischen Banking- oder Budgetlösung bleiben.
Mein Urteil fällt deshalb bewusst ausgewogen aus: Klarna kann den Zusammenhang zwischen Einkauf und Zahlung greifbarer machen und hilft dabei, wiederkehrende Bestellungen nicht aus dem Blick zu verlieren. Der Nutzen entsteht aber erst, wenn ich die Übersicht aktiv mit meinem Budget abgleiche und Cashback nicht als Kaufargument missverstehe. Für Onlinekäufer, die mehr Überblick über ihre Einkäufe wollen, ist Klarna eine praktische Ergänzung; als alleinige Finanzzentrale würde ich die App nicht behandeln.
Was ich vor der Nutzung klären würde
Eine naheliegende Frage ist, ob die App die eigene Bank vollständig ersetzen kann. Ich würde sie dafür nicht einplanen: Ihre Stärke liegt in der Einkaufs- und Zahlungsübersicht, während das Gesamtbild auch Miete, Lebensmittel, Abos und Ausgaben außerhalb von Klarna einschließen muss. Mein praktischer Ansatz wäre, die Hauptbank für Kontostand und laufende Verpflichtungen zu behalten und Klarna nur dort einzusetzen, wo die gebündelte Einkaufsperspektive wirklich hilft.
Auch bei einer einzelnen Bestellung lohnt sich eine bewusste Kontrolle. Ich würde nach dem Kauf nicht nur darauf achten, dass der Artikel in der Übersicht auftaucht, sondern auch prüfen, ob ich den Betrag in meiner eigenen Monatsplanung berücksichtigt habe. Falls ich die Ausgabe bereits im Banking erfasst habe, reicht ein kurzer Abgleich; eine zweite vollständige Buchführung wäre unnötige Doppelarbeit. Diese Unterscheidung hält den Nutzen der App konkret und verhindert, dass eine zusätzliche Oberfläche mehr Pflege verlangt als sie erspart.
Der Vergleich mit Banking- und Haushaltsbuch-Apps
Im Vergleich zur klassischen Banking-App setzt Klarna einen anderen Schwerpunkt: Nicht das gesamte Konto steht im Vordergrund, sondern der Bezug zwischen Einkäufen und Zahlungen. Das kann beim Wiedererkennen einzelner Bestellungen angenehmer sein als eine lange Liste von Kontobewegungen. Für einen Überblick über sämtliche Einnahmen und Ausgaben bleibt die Bank-App jedoch oft der naheliegendere Ausgangspunkt, weil dort die übrigen Geldbewegungen ebenfalls ihren Platz haben.
Ein unabhängiges Haushaltsbuch ist wiederum sinnvoller, wenn ich Kategorien, feste Budgets oder Ausgaben aus mehreren Bereichen systematisch erfassen möchte. Klarna kann den Einkaufsaspekt zugänglicher machen, aber ich würde nicht erwarten, dass eine solche Ergänzung alle Aufgaben eines Budgetplans übernimmt. Die Entscheidung hängt davon ab, welche Lücke ich schließen möchte: Bestellungen leichter zuordnen spricht für Klarna; ein umfassender Monatsplan spricht eher für Banking oder ein dafür ausgelegtes Haushaltsbuch.
Ein kleiner Ablauf, der Doppelarbeit vermeidet
Für den Alltag würde ich mir eine einfache Routine setzen: Nach einem Einkauf kurz prüfen, ob die zugehörige Zahlung verständlich zugeordnet ist, und danach die Ausgabe in meinem gewohnten Budget berücksichtigen. Vor einer weiteren Bestellung kann ich die bisherigen Einkäufe als Anlass nehmen, den verbleibenden Spielraum zu prüfen. So nutze ich die Übersicht als Erinnerung und Entscheidungshilfe, ohne jedes Detail parallel in mehreren Apps zu verwalten.
Wer selten online einkauft, braucht diese Routine vermutlich nicht. Bei einer Handvoll Bestellungen im Monat kann die Banking-App bereits genug Kontext liefern, und eine zusätzliche Anwendung wird eher zu einem weiteren Ort, den man kontrollieren muss. Häufige Käuferinnen und Käufer gewinnen dagegen eher, wenn sie Klarna regelmäßig und bewusst als Einkaufsübersicht nutzen. Für mich wäre genau diese begrenzte, klare Aufgabe der beste Grund, die App dauerhaft zu behalten.
Für wen ich sie empfehlen würde – und für wen nicht
Ich würde Klarna einer Person empfehlen, die wiederholt online bestellt, Ausgaben gern direkt mit dem jeweiligen Einkauf verbindet und ohnehin bereit ist, ihre Finanzen regelmäßig zu prüfen. Besonders hilfreich ist das, wenn mehrere kleinere Bestellungen zusammenkommen und der bloße Blick auf einzelne Kontobewegungen wenig Erinnerung auslöst. Die App kann dann einen konkreten Anlass schaffen, innezuhalten und den Monatsrahmen neu einzuschätzen.
Ich würde sie eher nicht empfehlen, wenn Shopping-Inhalte in einer Finanz-App vom eigenen Ziel ablenken oder wenn man eine einzige, vollständige Haushaltsübersicht erwartet. Auch wer bereits eine verlässliche Routine in der Bank-App hat und dort Käufe problemlos zuordnet, muss keinen zweiten Kontrollpunkt schaffen. Für mich ist Klarna dann am stärksten, wenn ich die Einkaufsübersicht gezielt nutze, aber die Verantwortung für Budget, Zahlungsprüfung und Kaufentscheidung weiterhin selbst behalte.
Klarna: Verwalte Geld smarter Vor- und Nachteile
- Mehrere Zahlungsmethoden lassen sich bequem an einem Ort verwalten.
- Käufe und offene Beträge sind übersichtlich einsehbar.
- Benachrichtigungen helfen
- Zahlungstermine im Blick zu behalten.
- Die Suche erleichtert das Finden teilnehmender Shops und Angebote.
- Karten- und Kontofunktionen können den Zahlungsalltag vereinfachen.
- Einige Funktionen und Zahlungsoptionen sind nicht in jedem Land verfügbar.
- Ratenzahlung kann zusätzliche Kosten verursachen.
- Für bestimmte Funktionen sind Bonitätsprüfung und persönliche Daten nötig.
- Angebote und Händler können sich je nach Region unterscheiden.
- Bei Problemen mit Rückgaben oder Zahlungen kann die Klärung Zeit kosten.
Klarna: Verwalte Geld smarter Häufig gestellte Fragen
Was ist Klarna: Verwalte Geld smarter, und wofür kann ich die App nutzen?
Klarna ist eine Finanz- und Shopping-App, mit der du bei teilnehmenden Händlern einkaufen und verfügbare Zahlungsarten verwalten kannst. Je nach Angebot und persönlicher Berechtigung stehen etwa Sofortzahlung, Zahlung zu einem späteren Zeitpunkt oder eine Ratenzahlung zur Auswahl. Außerdem kannst du in der App Bestellungen und Zahlungsfristen im Blick behalten. Welche Funktionen dir tatsächlich zur Verfügung stehen, hängt unter anderem von deinem Land, dem Händler und einer möglichen Prüfung ab.
Ist die Klarna-App kostenlos, und fallen beim Bezahlen zusätzliche Kosten an?
Der Download der Klarna-App ist in der Regel kostenlos. Das bedeutet jedoch nicht automatisch, dass jede Zahlungsart oder jeder Kauf gebührenfrei ist. Bei einer späteren Zahlung oder Ratenzahlung können je nach Angebot, Land und Vertragsbedingungen Zinsen oder Gebühren anfallen; bei versäumten Fristen können weitere Kosten entstehen. Lies deshalb vor dem Bestätigen die angezeigten Zahlungsbedingungen sorgfältig durch und prüfe den Gesamtbetrag sowie das Fälligkeitsdatum.
Wie sicher ist die Nutzung der Klarna-App und welche Daten werden benötigt?
Klarna verarbeitet persönliche und finanzielle Informationen, um Zahlungen abzuwickeln, Konten zu schützen und gegebenenfalls die Berechtigung für bestimmte Zahlungsarten zu prüfen. Für die Anmeldung können beispielsweise Kontaktdaten und weitere Angaben erforderlich sein; bei einzelnen Funktionen kann eine Identitätsprüfung verlangt werden. Nutze ein sicheres Passwort, schütze dein Gerät mit einer Displaysperre und kontrolliere die App-Berechtigungen. Welche Daten verarbeitet werden und zu welchem Zweck, erläutern die Datenschutzinformationen von Klarna.
Was passiert, wenn ich eine Bestellung zurücksende oder eine Zahlung nicht rechtzeitig begleiche?
Bei einer Rücksendung solltest du die Retoure beim Händler anmelden und dessen Rückgabebedingungen beachten. Prüfe zusätzlich in der Klarna-App, ob die Bestellung oder Rechnung aktualisiert wurde, denn die Bearbeitung kann etwas Zeit benötigen. Solange eine Rechnung noch offen ist, solltest du dich nicht allein auf die Rücksendung verlassen: Folge den Hinweisen in der App oder wende dich an den Klarna-Kundenservice. Eine verspätete Zahlung kann je nach Zahlungsart und Bedingungen Mahnungen oder zusätzliche Kosten nach sich ziehen.
Kann ich Klarna in jedem Land verwenden, und welche Voraussetzungen gelten?
Klarna ist nicht überall und nicht bei jedem Händler verfügbar. Die angebotenen Zahlungsarten richten sich nach deinem Aufenthaltsland, dem jeweiligen Shop und den dort geltenden Bedingungen. Auch wenn Klarna beim Bezahlvorgang angezeigt wird, ist nicht garantiert, dass jede Zahlungsoption für jeden Kauf freigegeben wird; dafür können unter anderem eine Prüfung und weitere Voraussetzungen maßgeblich sein. Kontrolliere vor dem Download beziehungsweise Kauf die Verfügbarkeit in deinem Land und lies die aktuellen Teilnahme- und Zahlungsbedingungen.

Herunterladen













